
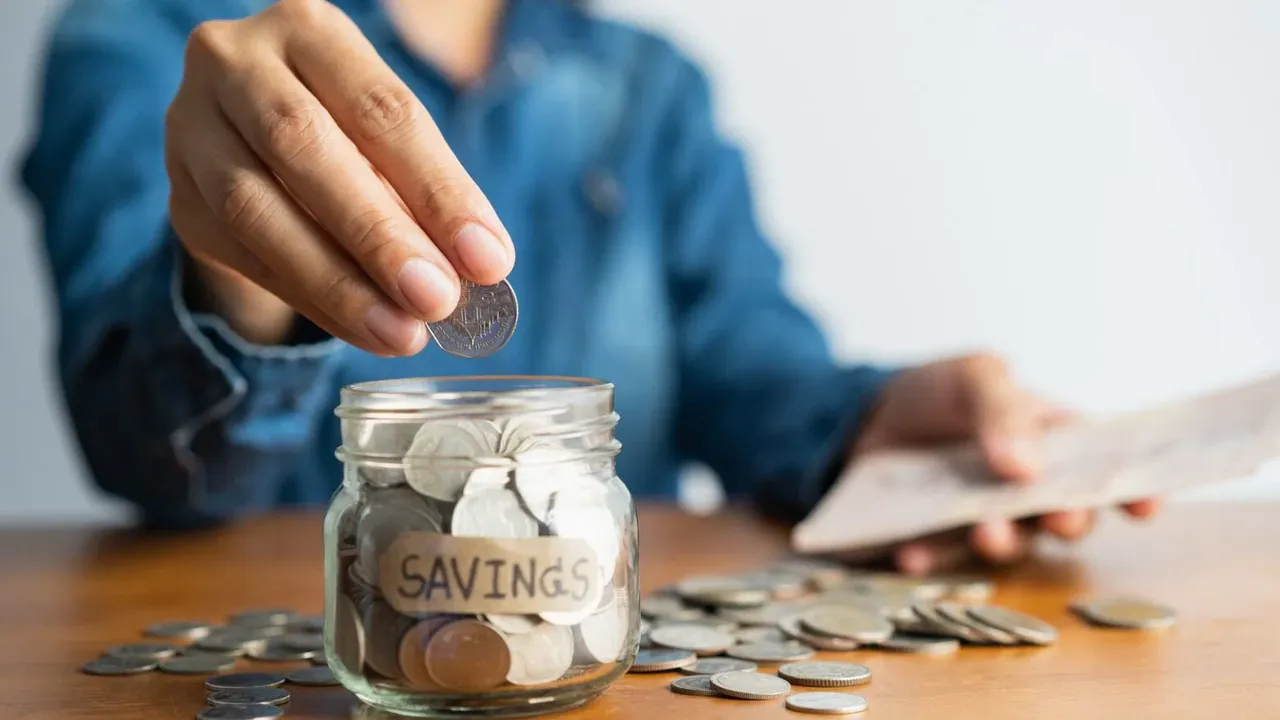
Artan yaşam maliyetleri ve günlük harcamalar, düzenli para biriktirmeyi giderek zorlaştırıyor. Ancak finans uzmanlarına göre tasarruf etmek için sürekli bütçe hesabı yapmak ya da yüksek miktarlarda para ayırmak gerekmiyor. Önemli olan, birikimi günlük hayatın doğal bir parçası haline getirecek bir sistem oluşturmak.
CNBC Select'e konuşan Rising Financial'ın kurucusu ve sertifikalı finansal planlamacı Amber FitzRysler, tasarrufun önündeki en büyük engellerden birinin insanların birikim yapmak için sürekli yeniden karar vermek zorunda kalması olduğunu belirtti. FitzRysler, birikimi kolaylaştıran ve alışkanlığa dönüştüren 6 yöntemi anlattı.
1. Gelirlerinizi tek bir hesapta toplayın
Tasarruf sisteminin ilk adımı, bütün gelirlerin tek bir ana banka hesabında toplanması. Maaş, ek işlerden elde edilen kazançlar ve diğer ödemelerin aynı hesapta birikmesi, toplam gelirin ve nakit akışının takip edilmesini kolaylaştırıyor.
Bu hesap, kişisel bütçenin merkezi olarak kullanılabiliyor. Ardından belirlenen tutarlar, farklı tasarruf hedefleri için oluşturulan hesaplara otomatik olarak aktarılabiliyor. Böylece her ay ne kadar para ayrılacağına yeniden karar vermek yerine önceden hazırlanan bir plan uygulanıyor.
2. Farklı hedefler için ayrı birikim hesapları oluşturun
Uzman, bütün birikimlerin aynı hesapta tutulmasının harcamaları kontrol etmeyi zorlaştırabileceğine dikkat çekiyor.
Tatil, acil durumlar, yılbaşı harcamaları veya ev peşinatı gibi farklı hedefler için ayrı hesaplar oluşturulması öneriliyor. Bu yöntem, bir amaç için biriktirilen paranın başka bir harcamada kullanılmasını önlemeye yardımcı oluyor. Ayrıca her hedef için biriken tutarın ayrı ayrı takip edilmesini sağlıyor.
3. Yıllık tasarruf hedefinizi 12 aya bölün
Tasarruf yaparken rastgele bir tutar belirlemek yerine yıllık hedef üzerinden hesaplama yapılması öneriliyor.
Öncelikle gelecek bir yıl içinde hangi harcamalar için para biriktirilmesi gerektiği ve bunların toplam maliyeti belirleniyor. Ardından bu tutar 12'ye veya harcamaya kadar kalan ay sayısına bölünüyor.
Örneğin yıl sonunda 24 bin TL gerektiren bir harcama için her ay 2 bin TL biriktirmek, masrafın tamamını son anda karşılamaya çalışmaktan daha kolay olabiliyor. Belirlenen tutarın otomatik olarak birikim hesabına aktarılması da tasarrufun düzenli hale gelmesine yardımcı oluyor.
4. Küçük miktarlarla başlayın
Tasarrufa başlarken yapılan hatalardan biri, gelirle uyumlu olmayan yüksek hedefler belirlemek. Başlangıçta büyük miktarlarda para ayırmak cazip görünse de bu durum, birkaç ay sonra birikim planının tamamen bırakılmasına yol açabiliyor.
Uzmanlar, sürdürülebilir bir tasarruf alışkanlığının yüksek tutarlardan daha önemli olduğunu vurguluyor. Örneğin her ay 5 bin TL biriktirmeyi hedefleyip kısa süre sonra vazgeçmek yerine, bütçeye uygun daha küçük bir tutarla düzenli birikime başlamak daha sürdürülebilir olabiliyor.
Gelir arttıkça veya harcamalar azaldıkça otomatik olarak biriktirilen tutar da yükseltilebiliyor.
5. Otomatik tasarruf ve emeklilik sistemlerinden yararlanın
Düzenli para biriktirmenin yollarından biri de tasarruf sürecini otomatik hale getirmek. Bankaların düzenli para transferi talimatları sayesinde her ay belirlenen bir tutar, maaş hesabından birikim hesabına aktarılabiliyor.
Türkiye'de uygulanan Bireysel Emeklilik Sistemi (BES) ve Otomatik Katılım Sistemi (OKS) de uzun vadeli birikim için değerlendirilebilecek seçenekler arasında bulunuyor. Ancak bu sistemlerin kesinti, yatırım riski ve birikimlere erişim koşulları, normal bir banka hesabından farklılık gösterebiliyor.
Otomatik aktarım yöntemleri, her ay yeniden para ayırma kararı verme ihtiyacını azaltarak tasarrufun düzenli bir alışkanlığa dönüşmesine yardımcı olabiliyor.
6. Birikim planınızı düzenli olarak gözden geçirin
Tasarrufu otomatik hale getirmek, oluşturulan planın hiç değiştirilmemesi gerektiği anlamına gelmiyor. FitzRysler, birikim hedeflerinin üç ayda bir veya yılda en az bir kez değerlendirilmesini öneriyor.
Maaş artışı, iş değişikliği, evlilik veya çocuk sahibi olmak gibi yaşam koşullarındaki değişiklikler, tasarruf planının yeniden düzenlenmesini gerektirebiliyor.
Özellikle fiyatların hızla değiştiği dönemlerde birikim hedeflerinin güncel maliyetlere göre yeniden hesaplanması önem taşıyor. Bütçe takip uygulamaları da banka hesaplarının, kredi kartlarının ve yatırımların tek bir yerden görüntülenmesini sağlayarak bu değerlendirmeleri kolaylaştırabiliyor.