
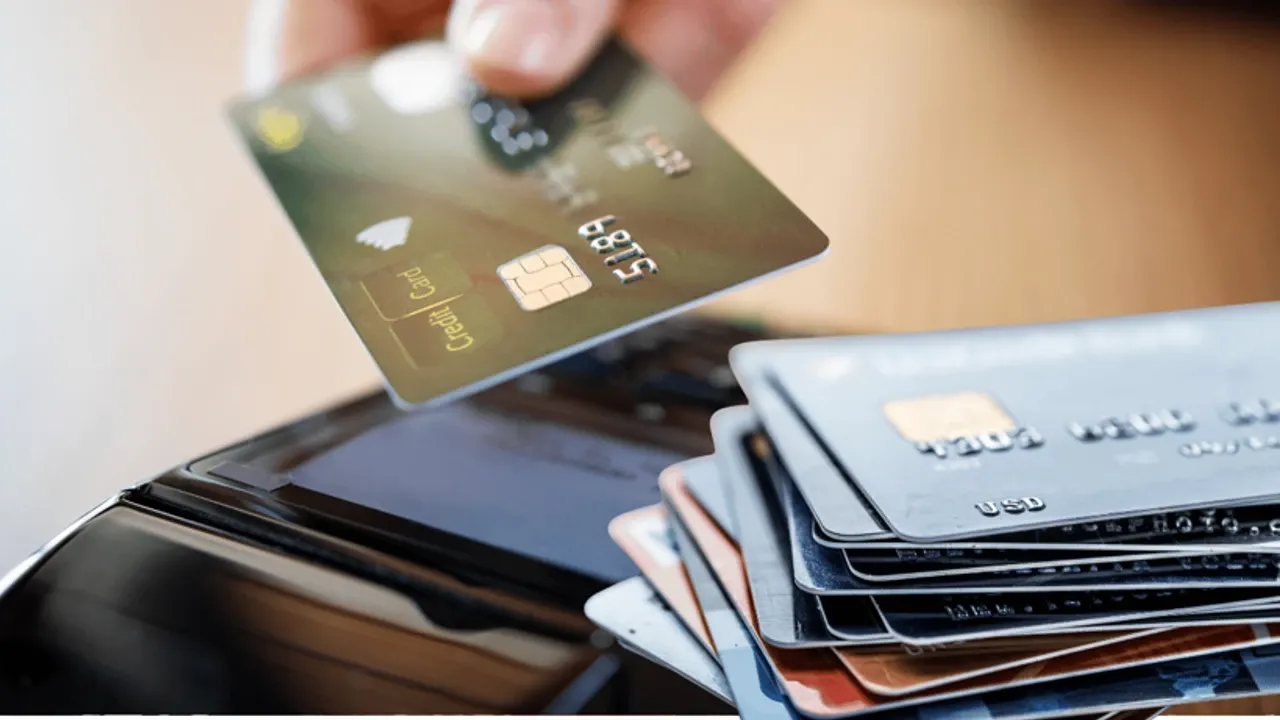
Türkiye'de kredi kartı kullanımı ve dijital bankacılık işlemleri günlük hayatın vazgeçilmez bir parçası haline gelirken, finansal hareketlerin denetimine ilişkin kurallar da önem kazanıyor. Özellikle banka hesapları üzerinden gerçekleştirilen para transferleri, yüksek tutarlı kredi kartı ödemeleri ve üçüncü kişiler adına yapılan işlemler, mali incelemelerde dikkat çeken başlıklar arasında yer alıyor.
Hazine ve Maliye Bakanlığına bağlı Mali Suçları Araştırma Kurulu (MASAK) ile Gelir İdaresi Başkanlığı (GİB), kendi görev ve yetkileri kapsamında finansal işlemleri değerlendirebiliyor. MASAK'ın şüpheli işlem göstergeleri arasında, kişinin mesleği ve mali durumuyla açıklanması güç finansal hareketler ile ekonomik gerekçesi belirlenemeyen para transferleri bulunuyor. Ancak bu tür işlemler tek başına yasa dışı faaliyet yürütüldüğü anlamına gelmiyor.
Borç Gelirle Uyuşmuyorsa Ne Olabilir?
Bankacılık sisteminde dikkat çeken durumlardan biri, kişinin bilinen gelir düzeyiyle finansal işlemleri arasında belirgin farklılıklar bulunması. Örneğin düzenli ve düşük gelir elde eden bir kişinin sürekli yüksek tutarlı kredi kartı borçlarını ödemesi, işlemlerin kaynağına ilişkin soruları gündeme getirebiliyor.
Bu tür durumlarda yetkili kurumlar, gerekli hukuki koşullar oluştuğunda paranın kaynağına ilişkin açıklama veya belge talep edebiliyor. Birikimler, miras, taşınmaz satışı ve aile içi destek gibi meşru kaynaklar ise bu farklılığın nedenini açıklayabiliyor. Benzer şekilde bir kişinin kredi kartı borcunun sürekli farklı kişiler tarafından ödenmesi de işlemlerin niteliğine göre inceleme konusu olabiliyor.
Özellikle farklı banka hesaplarından düzenli para girişleri gerçekleşmesi ve bu tutarların sürekli kart borcu ödemelerinde kullanılması, ticari faaliyet veya para transferlerinin gerçek amacı açısından değerlendirmeye alınabiliyor.
Nakit Avans ve Altın-Döviz Alımında Dikkat Edin
Kredi kartı kullanıcılarının bilmesi gereken bir diğer konu ise nakit avans işlemleri ve kart üzerinden gerçekleştirilen finansal harcamalar. Bankacılık uygulamalarında kredi kartından nakit çekme, döviz veya kıymetli maden satın alma ve para transferi gibi işlemler, normal alışveriş harcamalarından farklı şartlara tabi olabiliyor.
Türkiye'nin Finansal Okuryazarlık Platformu'nda yer alan bilgilere göre, bu işlemlerin bazılarında faiz, kredi kartı ekstresinin son ödeme tarihi yerine doğrudan işlem tarihinden itibaren hesaplanabiliyor.
Dolayısıyla nakit avans kullanarak yatırım yapmayı düşünen kişilerin, faiz maliyetlerini, bankalarının sözleşme koşullarını ve ilgili işlemlere yönelik güncel sınırlamaları incelemesi önem taşıyor. Kartın kişisel kullanım amacı dışında, başkaları adına yoğun ve sürekli finansal işlemler gerçekleştirmek için kullanılması da bankaların risk değerlendirmesine konu olabiliyor.
Bankalar, mevzuata ve sözleşme hükümlerine aykırı kullanım tespit edilmesi halinde ilgili koşullar çerçevesinde işlem kısıtlaması uygulayabiliyor.
İBAN Veren İşletmelere Dikkat
Son dönemde alışverişlerde karşılaşılan ödeme yöntemlerinden biri de kredi kartı yerine doğrudan banka hesabına para gönderilmesi. Bazı işletmelerin komisyon maliyetlerinden kaçınmak amacıyla müşterilerini kişisel IBAN numaralarına yönlendirmesi, özellikle satışın belgelendirilmediği durumlarda vergi ve tüketici hakları açısından sorun oluşturabiliyor.
Ancak IBAN üzerinden ödeme yapılması tek başına hukuka aykırı değil. Burada belirleyici olan, ödemenin gerçek bir mal veya hizmet karşılığında yapılması ve mevzuata uygun şekilde belgelendirilmesi.
Fatura veya fiş düzenlenmemesi, alışveriş sonrasında yaşanabilecek iade, garanti ve ayıplı ürün anlaşmazlıklarında tüketicinin işini zorlaştırabiliyor.Finansal işlemler nedeniyle sorun yaşamamak isteyen kredi kartı sahiplerinin şu noktalara dikkat etmesi öneriliyor:
Kredi kartı bilgilerini başkalarıyla paylaşmamak ve kartın kontrolsüz kullanılmasına izin vermemek.
Yüksek tutarlı para girişlerinin kaynağını gösteren dekont, satış sözleşmesi ve diğer belgeleri saklamak.
Başkaları adına düzenli ve açıklanamayan para transferlerinden kaçınmak.
Alışverişlerde fiş veya fatura talep etmek ve ödeme kayıtlarını muhafaza etmek.
Nakit avans işlemlerinde faiz, masraf ve bankanın kullanım koşullarını kontrol etmek.
MASAK'ın yayımladığı şüpheli işlem rehberleri, finansal kuruluşların olağan dışı işlemleri değerlendirmesinde yol gösterici nitelik taşıyor. Bu nedenle kredi kartı sahiplerinin finansal hareketlerini şeffaf ve gerektiğinde belgelendirilebilir şekilde yürütmesi önem taşıyor.